


半导体设备迎黄金周期:SEMI上调预测,零部件涨价与替代加速



半导体设备行业正步入一个由技术演进与需求结构变化共同驱动的新阶段。在多重因素交织下,全球产业链的供需格局与竞争态势持续演变,行业景气度的延续性与结构性特征日益受到关注。
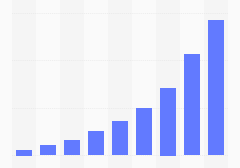
这一景气度的延续性,在终端应用市场的规模变化中可以得到印证。全球半导体市场正迎来新一轮增长周期。iiMedia Research(艾媒咨询)发布的数据显示,2025年全球半导体市场规模达6874亿美元,同比增长12.5%。终端市场的强劲需求,正传导至上游制造环节。

行业景气
在此背景下,国际半导体产业协会(SEMI)近日更新预测,全球半导体制造设备市场正迎来一轮罕见的超长景气周期。
据其最新数据,2026年全球半导体制造设备销售额预计将达到1659亿美元,同比增长23.2%,创下历史新高;增长势头更将持续至2028年,总设备销售额有望达到创纪录的2295亿美元,实现连续五年增长。

与此同时,全球晶圆代工头部台积电上修2026年全年资本支出至600亿至640亿美元,较此前预估的520亿至560亿美元大幅上调约15%,即增加80亿美元投入,显示出头部厂商对先进制程产能需求的强烈信心。光刻机巨头ASML最新季度业绩也全面超越市场预期,总净销售额达93.26亿欧元,同比增长21%,环比增长6.4%,并年内第二次上调全年业绩目标。
在AI算力需求爆发与存储市场复苏的双轮驱动下,全球半导体设备产业链正经历从整机到零部件的全链条涨价潮,产业链定价权结构性上移,为国产设备与核心零部件厂商提供了历史性机遇。相关报告指出,存储IPO继续推动行业资本化进程,看好半导体设备下半年创新高,行业盈利结构正持续优化。
资本开支
艾媒网(iiMedia.cn)获悉,台积电此次将2026年资本开支上调80亿美元,幅度约15%,是本轮半导体设备景气周期的重要风向标。作为占据全球先进制程产能份额的代工头部,台积电的资本开支影响了光刻机、刻蚀机、薄膜沉积设备、量测设备等核心设备的采购节奏与交付周期。
SEMI预测数据显示,2026年至2028年全球设备销售额的复合增长动力,主要来源于先进逻辑芯片、高带宽存储(HBM)及先进封装产能的持续扩建。ASML业绩的超预期表现进一步验证了设备需求的强劲——其季度总净销售额93.26亿欧元,大幅超越公司前期84-90亿欧元指引及市场88.5亿欧元一致预期。
业内分析指出,AI服务器、端侧AI芯片以及存储芯片的技术升级,正在推动晶圆厂进入一轮技术追赶式扩产,设备需求不再仅仅是周期性复苏,而是基于技术迭代的结构性增长。这种由先进制程驱动的资本开支扩张,具有较强的持续性和抗周期能力,预计将在未来三年内为设备厂商带来确定性的订单增长,并带动整个上游材料和零部件生态的繁荣。
产业链重构
在本轮设备超级周期中,一个更为深刻的变化是产业链利润分配的结构性调整。全球半导体设备零部件正经历一轮历史罕见的全链条涨价潮,阀门管路、陶瓷件、射频电源、GAS BOX等关键零部件的海外供应商交期延长,价格持续攀升。
由于零部件企业通常规模较小、固定成本占比高,涨价能够转化为利润改善;而产线扩产周期长达12至18个月,导致供给弹性最差,短期内难以快速响应下游爆发式需求,进一步加剧了供需失衡。
这一现象的背后,是半导体产业链定价权正从芯片终端向设备与零部件环节加速转移。在整机设备交货周期拉长、零部件供应紧张的背景下,国内设备厂商面临的国产替代诉求日益迫切。分析人士指出,海外供应商交期延长与价格上涨,正在倒逼中国晶圆厂加速验证和导入本土零部件供应链,阀门管路、射频电源、陶瓷件、密封件等此前由美日欧厂商垄断的细分领域,有望迎来渗透率快速提升的黄金窗口。
对于国产设备零部件企业而言,这不仅是市场份额扩张的机遇,更是技术迭代、客户绑定和盈利能力改善的关键转折点,部分具备先发优势的本土厂商开始享受量价齐升的红利。
趋势研判
综合来看,本轮半导体设备行业的繁荣并非简单的周期性反弹,而是由AI算力革命、存储技术升级和先进封装渗透共同驱动的结构性高景气。
SEMI的三年连续增长预测、台积电的资本开支上修以及ASML的业绩兑现,构成了需求端的三重确认;而零部件涨价与供给刚性则揭示了产业链利润再分配的大趋势。相关机构认为,AI算力叠加存储复苏双轮驱动行业高景气,全球半导体设备零部件的涨价逻辑与国产替代诉求形成共振。
对于中国半导体产业而言,设备整机与核心零部件的国产替代已从可选变为刚需,在资本开支扩张与技术封锁并存的背景下,本土供应链的自主可控能力将成为决定产业安全与长期竞争力的关键变量。
展望未来三年,全球半导体设备市场有望在2295亿美元的峰值目标下持续扩容,而能够在零部件涨价潮中实现技术突破、完成客户验证并建立稳定供应能力的国产厂商,将真正分享这一轮超级周期的红利。
行业的分化与重构才刚刚开始,技术壁垒较高、客户粘性较强、具备规模效应的设备与零部件企业,有望成为本轮长周期中确定性较高的投资与产业主线,而中国半导体供应链的深度参与,也将对全球产业格局产生深远影响。




