
1.6T光模块加速放量 AI算力产业链景气度持续攀升



AI算力基础设施板块近期表现活跃,光模块作为数据中心互联的关键环节,其技术迭代与市场需求变化引发广泛关注。在AI大模型持续演进的背景下,算力硬件产业链正面临新一轮升级机遇,相关环节的供需格局与竞争态势值得深入观察。
光模块迭代提速,AI算力基础设施板块持续走强
艾媒网(iiMedia.cn)获悉,2026年9月18日早盘,AI算力硬件板块延续近期强势表现,创业板算力基础设施指数(970083)上涨0.90%,该指数近一年累计涨幅已达55.68%,跑赢大盘。成分股方面,胜宏科技涨2.58%、新易盛涨2.51%、润泽科技涨2.22%、天孚通信涨2.17%、中际旭创涨1.56%,权重股集体上攻反映出市场对算力基建赛道的高度认可。
跟踪该指数的创业板算力ETF易方达(158050)持续获得市场关注,该产品覆盖光模块、数据中心、PCB、液冷散热等算力核心环节,综合费率0.60%,为投资者提供了分享AI算力红利的便捷配置工具。从资金流向看,算力基础设施板块成为科技创新领域的重要投资主线,机构资金配置比例持续提升。
业内人士指出,光模块作为数据中心内部数据传输的核心组件,正受益于全球AI大模型训练与推理需求的爆发,行业处于高景气周期,产品技术路线从800G向1.6T的快速跃迁,标志着算力硬件进入新一轮升级周期,产业链上下游企业的订单能见度和业绩确定性均处于较高水平。
头部厂商出货激增,1.6T产品开启规模化商用
消息面上,光模块头部新易盛于9月12日发布的投资者关系活动记录表显示,公司800G光模块产品出货量持续提升,成为当前出货主力;更高速率的1.6T光模块二季度出货量较一季度明显增长,预计下半年放量节奏将进一步加快。

这一积极指引并非孤例,实际上反映了整个高速光模块产业的集体动向。随着英伟达、AMD等AI芯片巨头新一代高算力平台的推出,单卡算力与集群规模呈指数级增长,光通信速率需要同步匹配以消除数据传输瓶颈,1.6T光模块的商用进程因此提前,成为2026年光通信市场最重要的产品变量。
与此同时,硅光产品凭借高集成度、低成本和低功耗优势,市场份额持续提升,增长趋势强劲,预计明年将持续扩大应用规模;LPO(线性驱动可插拔光学)产品与相关客户合作进展顺利,有望在特定低功耗、短距离场景下成为主流方案之一。
相关报道指出,AI数据中心需求高增,800G放量与1.6T升级构成当前高速光模块产业的两条核心主线,头部厂商凭借技术先发优势、规模化量产能力和深度客户绑定,正在充分享受这一轮产品迭代带来的量价齐升红利,相关企业的毛利率水平有望随着高端产品占比提升而进一步改善。
全球市场规模扩容,供应链瓶颈催生上游新机遇
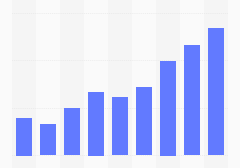
相关机构预计,全球AI光收发模块市场规模将由2025年的165亿美元增长至2026年的260亿美元,同比增幅超过57%,其中AI集群中100G及以上以太网光模块及CPO(共封装光学)成为主要增长来源。
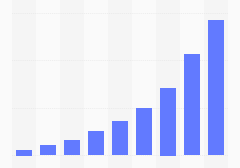
上述对AI光模块细分领域的乐观预期,与全球光通信产业整体的扩张趋势相吻合。全球光模块市场正经历从400G向800G、1.6T乃至更高速率的加速迭代。iiMedia Research(艾媒咨询)发布的数据显示,2025年全球光模块市场规模约为197亿美元,预计到2029年将增长至389亿美元,反映出AI算力基础设施建设对光通信产业的强劲拉动。

这一预测数据揭示了AI算力基建的庞大市场潜力,光模块正从此前的通信配套器件,升级为影响AI集群算力发挥的关键基础设施,其战略价值随着AI应用的深化而日益凸显。然而,行业高速扩张的背后,供应链瓶颈日益凸显。
当前高速光模块扩产的主要制约因素包括EML(电吸收调制激光器)、CW光源等关键光电芯片供应紧张,这些上游核心器件技术壁垒高、工艺复杂度大、产能扩充周期长,短期内难以跟上下游需求的爆发式增长步伐。
特别是用于1.6T及以上速率场景的200G EML激光器,全球范围内具备稳定量产能力的供应商极为有限,供需缺口可能持续存在。这一局面使得产业链的价值增量机会正由光模块整机向光芯片、光器件等上游环节延伸。具备自主可控能力、能够突破高端光电芯片技术壁垒的国内厂商,有望在全球供应链重构过程中获得更高的市场份额和价值占比。
此外,PCB高层板、液冷散热方案、高速连接器等配套环节也将同步受益于算力基础设施的扩容浪潮,形成协同发展的产业生态,共同推动AI算力硬件成本下降与性能提升。
算力军备竞赛加剧,技术自主与供应链安全成决胜关键
综合来看,AI算力产业正经历从高速发展阶段向高质量发展阶段的关键转型,光模块速率从800G向1.6T乃至更高速率的迭代,不仅是技术参数的升级,更是全球AI算力竞争格局重塑的重要缩影。
中国光通信产业链凭借在模块封装、系统集成领域的深厚积累,在全球市场占据重要地位,但上游核心光电芯片仍部分依赖进口,这在当前国际地缘政治环境下构成了潜在的供应链风险,也可能成为制约国内算力基建长期发展的关键瓶颈。
展望未来,随着AI大模型参数规模持续扩大、多模态应用加速落地以及推理侧算力需求不断上升,算力基础设施建设有望保持较长周期的增长态势,光通信技术的迭代节奏也可能进一步加快。
对产业链企业而言,持续加大在硅光芯片、先进封装工艺、共封装光学(CPO)及薄膜铌酸锂调制器等前沿方向的研发投入,并逐步构建从上游核心器件到下游系统集成的垂直一体化能力,将有助于在日益激烈的市场竞争中形成可持续的竞争优势。
对投资者而言,算力基建作为数字经济的核心底座和AI产业发展的物理基础,其长期配置价值值得关注,但同时也需持续跟踪技术路线演进、供应链自主可控进展以及行业供需关系的变化,以把握产业发展从“beta红利”向“alpha分化”过渡过程中可能出现的结构性机会。
在政策、资本与技术的共同推动下,中国AI算力产业链有望在全球竞争中争取更有利的位置,而这一前景的实现,仍有赖于高端芯片等关键环节取得实质性突破。




