
海外AI硬件端结构性修复 港股CCL与PCB板块领涨



近期,港股AI硬件产业链呈现结构性回暖迹象,部分核心标的走势活跃,引发市场关注。此轮行情背后,折射出全球AI投资逻辑正由概念驱动向基础设施与业绩支撑倾斜,硬件环节的配置价值被重新审视。
AI硬件端迎结构性修复 港股核心标的集体走强
艾媒网(iiMedia.cn)获悉,9月9日,港股市场AI硬件产业链迎来反弹,覆铜板(CCL)与印刷电路板(PCB)板块领涨,带动港股通信息技术板块整体走强。

港股通信息技术ETF汇添富(526030)标的指数涨超1%,其热门成分股多数飘红:MINIMAX-W、联想集团涨超5%,建滔积层板涨超4%,建滔集团、胜宏科技涨超3%,华虹宏力涨超2%,智谱涨超1%,中芯国际微涨。
这一轮上涨并非孤立事件,而是对海外AI产业链交易逻辑切换的映射——近期资金明显从软件应用端流向芯片存储、数据中心及部分硬件制造环节,表明市场对AI投资主线的认知正在从概念炒作向业绩兑现和基础设施建设的深水区迁移。
CCL与PCB作为AI服务器、高速交换机及智能终端的核心基础材料,其产业景气度与AI算力扩张周期高度相关,此次板块集体走强反映出投资者对硬件基础设施需求韧性的重新定价。
值得关注的是,南向资金在近期持续流入相关标的,近7日净买入榜单中,小米集团-W以超15亿港元位居榜首,MINIMAX-W、中际旭创、建滔积层板、快手-W亦位列前十,显示出内资对AI硬件资产的战略性配置意图。
市场分析人士认为,在全球AI竞赛持续升温的背景下,硬件端的产能瓶颈和供应链安全议题日益凸显,具备技术积累和规模优势的头部厂商有望在这一轮产业周期中获得超额收益。
非农数据重塑利率预期 美股硬件板块现分化
本轮港股AI硬件板块的上涨,其底层逻辑需追溯至美国最新宏观经济数据及海外资本市场的板块轮动。
9月4日公布的美国8月非农新增就业人数为16.2万人,超出市场预期,显示美国就业市场仍具韧性。非农数据公布后,10年期美债收益率短线拉升,美股三大指数集体收跌,但调整幅度相对温和,表明市场对经济软着陆的预期仍在修正过程中。
在板块层面,海外AI产业链内部出现分化:芯片存储方向整体回暖,数据中心相关方向也有所修复;相比之下,网络通信硬件整体承压,高速铜缆板块明显调整,光模块相关公司多数下跌,软件应用未能延续前一周的普遍强势,而AI端侧整体表现相对平稳。
值得注意的是,消费行业内部继续呈现分化格局,医疗健康板块边际改善,制造业涨跌互现,传统行业仍未形成普遍上行趋势,这意味着资金在宏观不确定性下更倾向于流向具有产业趋势支撑的结构性赛道。
这一结构性变化表明,海外资金对AI产业链的定价正在从普涨逻辑转向精细化筛选,交易重心由前期涨幅较大的软件应用转向具有更明确订单支撑、产能释放预期和实体资产属性的芯片存储与数据中心硬件环节。
分析人士指出,非农数据超预期降低了市场对美联储短期内激进降息的预期,利率环境的重新定价使得成长股内部出现估值再平衡,硬件端因其相对确定的资本开支周期、可追踪的出货量数据以及实体产业支撑,成为资金在全球宏观波动背景下避险与布局的重要方向。
南向资金加码布局 PCB上游材料交易热度攀升
从资金流向来看,南向资金近期对港股科技硬件资产的配置力度明显加强,成为推动板块上涨的重要边际力量。
数据显示,近7日南向资金净买入榜单中,小米集团-W以超过15亿港元的净买入额位列第一,MINIMAX-W、中际旭创、建滔积层板、快手-W等AI产业链核心标的亦跻身前十。这一资金动向反映出投资者正在从宽泛的AI概念向具体的硬件供应链核心环节聚焦,尤其是对具备直接受益于AI服务器和数据中心建设的上游材料企业给予更高溢价。
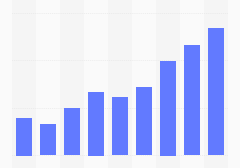
资金层面的集中配置,与行业基本面的持续扩张形成呼应。iiMedia Research(艾媒咨询)发布的《2025年中国PCB行业研究报告》显示,2025年中国PCB市场规模达到4451.1亿元,同比增长7.1%。随着工业智能化、数字化转型加速,新兴领域需求攀升,行业迎来新机遇,预计2029年市场规模将达5545.1亿元。这一长期增长预期,为上游材料环节的需求提供了坚实的支撑。

进一步结合A股AI细分领域的交易拥挤度分析,上周AI硬件交易热度仍高度集中在PCB上游材料领域,液冷板块的拥挤度上升至相对高位;光通信部分方向拥挤度有所回落,整体处于相对低位。
这种分化意味着,当前市场资金更倾向于寻找具有明确产能瓶颈、技术壁垒和国产替代逻辑的硬件环节,而PCB作为AI服务器、数据中心及各类智能终端的核心承载基础,其上游材料如覆铜板等正处于行业景气上行周期。
建滔积层板作为全球领先的覆铜板制造商,其产品在高端服务器和通信设备中的渗透率持续提升;胜宏科技则在高端PCB领域具备优势,直接受益于AI算力基础设施的建设浪潮。与此同时,华虹宏力、中芯国际等半导体制造企业的跟涨,也表明市场对AI算力硬件国产供应链自主可控的期待正在升温,产业链上下游的联动效应日益凸显。
修复行情持续性取决于资本开支与盈利兑现
尽管短期AI硬件端迎来结构性修复,但市场对其后续走势仍存分歧,行情持续性将高度依赖于AI资本开支的实际落地进度、产业链订单验证及企业盈利表现。
从海外视角看,美联储货币政策仍是影响全球科技资产定价的核心变量,后续美国CPI和PPI数据的发布将进一步塑造市场对利率路径的预期,进而影响港股及美股科技板块的估值中枢。若通胀数据回落速度不及预期,美债利率维持高位震荡,可能对硬件板块估值扩张形成压制,尤其是对那些远期现金流占比较高的成长型硬件企业而言,贴现率上升将构成挑战。
从产业基本面看,当前芯片存储和数据中心方向的修复更多体现在预期层面,需持续跟踪海外云厂商的资本开支计划、AI服务器出货数据以及PCB、CCL企业的订单能见度和毛利率变化,只有当订单数据与股价表现形成共振,本轮修复行情才能从估值修复升级为业绩驱动。
此外,光通信板块经过前期调整后拥挤度处低位,若后续AI算力网络建设提速,该领域或存在补涨机会;而AI端侧硬件若出现爆款应用或终端产品,也可能成为下一阶段的市场热点。
整体来看,AI硬件产业链正处于由主题炒作向基本面验证过渡的关键阶段。南向资金的持续流入为港股相关板块带来一定流动性支持,但宏观政策预期、汇率波动及细分领域交易拥挤度等因素仍可能引发短期调整。在结构性行情中,投资者或可重点关注具备实际业绩支撑、订单可见度较高及长期产业逻辑清晰的优质资产,并对缺乏基本面支撑的概念性炒作保持审慎。




