
多地“十五五”规划密集出台 商业航天与低空经济迎政策强催化



商业航天与低空经济领域政策信号频出,成为市场关注的焦点。在A股整体表现平淡的背景下,航天军工板块逆势活跃,其背后的驱动逻辑与产业演进方向值得深入剖析。
政策密集出台催化航天军工板块逆势走强
艾媒网(iiMedia.cn)获悉,9月11日,A股市场整体震荡调整之际,军工板块展现出强劲的抗跌性与进攻性,成为当日盘面为数不多的结构性亮点。截至当日14时01分,航天ETF华安(159267)所跟踪的国证航天航空行业指数(CN5082)一度逆势拉升涨近1%,后维持强势震荡,现涨0.43%。
值得注意的是,该ETF标的指数军工含量高达97%,具备极高的产业链纯度,使其成为资金布局航天航空核心资产的稀缺工具型产品。成分股方面,博云新材强势涨停,上涨10.00%;内蒙一机紧随其后,上涨9.99%;长盈通上涨8.91%,建设工业上涨6.06%,长城军工上涨5.10%。
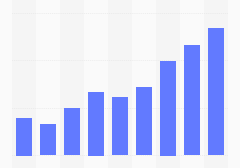
上述市场表现的背后,有着明确的产业数据支撑与长期的增长预期。iiMedia Research(艾媒咨询)发布的《2025-2026年中国低空经济市场发展趋势洞察报告》显示,2022-2025年中国低空经济市场规模持续上升,2025年达5615亿元,预计2035年突破3.5万亿元;随着政策落地、无人机物流配送、eVTOL等细分领域发展,未来将呈现爆发式增长。

消息面上,商业航天与低空经济正迎来“十五五”规划密集催化期,北京、江苏、山西等地相继出台顶层设计文件,从卫星互联网、低空数字底座到多元化应用场景进行全面战略布局,政策红利预期持续升温,成为点燃航天军工板块行情的核心引擎。
分析人士指出,在市场整体风险偏好偏弱的背景下,航天军工板块能够逆势走强,反映出市场对航空航天产业链长期成长逻辑的认同正在强化,政策催化正在转化为切实的资金关注度。
多地十五五规划勾勒空天产业全链条布局蓝图
当前正值“十四五”收官与“十五五”谋篇布局的关键节点,商业航天与低空经济的顶层设计正加速落地,且呈现出鲜明的区域协同与差异化定位特征。
9月9日,北京市率先印发两项“十五五”相关规划,明确提出布局太空计算,构建低轨卫星互联网体系,推动5G、6G与卫星通信融合,同时集中突破可重复使用火箭和大推力发动机关键技术,强化卫星批产配套能力,积极参与国家大型星座建设,彰显了其作为全国空天信息创新高地的战略定位。

与此同时,江苏省印发“十五五”自然资源保护利用规划,聚焦低空经济新型基础设施,提出构建低空数字底座,绘制低空高精度三维地图,并深化低空导航定位服务,意在依托其地理信息产业优势夯实低空飞行的“数字地基”。
山西省则发布新场景大规模应用行动方案征求意见稿,侧重于应用场景的商业化落地,提出大力拓展农林植保作业、低空智慧物流、城市治理“一网统飞”、低空文旅消费等多元化场景。
三地政策从“天基”基础设施到“地基”数字底座,再到“应用”场景变现形成完整闭环,标志着中国商业航天与低空经济正从单点技术突破迈向系统化、生态化、规模化发展的新阶段,新质生产力属性愈发凸显。
业内观察人士认为,这种“国家顶层指引+地方差异化竞争”的梯次布局格局,有助于避免低水平重复建设,形成全国一盘棋的空天产业协同发展网络,为产业链各环节企业提供清晰的市场需求预期。
产业端密集破局 商业航天迈入生态建设与批产验证新阶段
政策红利持续释放的同时,产业界同样在关键技术与商业模式上取得实质性突破,多重利好正驱动商业航天由概念预期转向实质产业周期。
相关报道显示,随着智神星一号民营运载火箭首飞成功、互联网巨头阿里入局“千帆星座”计划,商业航天领域密集利好正在推动行业由过去的事件脉冲式主题炒作,正式转入应用生态建设、火箭可回收闭环技术验证与后续复用、以及卫星批产能力验证的关键发展阶段。
这一转变意味着产业链上下游企业将面临真实的订单需求与产能释放考验,行业开始进入“去伪存真”的业绩验证期。阿里等互联网巨头的入局,标志着空天基础设施建设的参与主体日益多元化,产业生态正从“国家队”主导转向“国家队+民营企业+互联网资本”协同共进的新格局。
此外,相关机构表示,“大军工”主线正呈现多点开花态势:军贸出口景气度持续上行,全球地缘政治格局深刻演变催生装备刚需,无人机、防空系统、精确制导武器成为中国军贸出口的核心抓手;国产大飞机产业化进程提速,CJ1000商用航空发动机适航取证进入收尾阶段,C919年交付量有望稳步提升,将系统性牵引机体结构、航电系统、航空发动机等上下游产业链全面受益。
商业航天、军贸与大飞机三大增长极并行发展,为军工行业打开了广阔的增量市场空间。
机构研判景气拐点将至 军工板块战略配置价值凸显
综合多家机构报道,当前军工板块正经历从“杀估值”向“等催化、验证基本面”的关键切换,战略配置窗口期正在打开。
经过7月的深度震荡与8月的估值修复后,市场对订单延迟、交付节奏放缓及毛利率承压等悲观预期已在前期股价中得到较为充分的定价,板块进一步下行风险有限,向上弹性则取决于催化兑现与订单修复的共振。
相关数据显示,下半年军工订单回暖的兑现路径有望逐步清晰,随着2027年建军百年目标进入倒计时,装备列装需求具备高度确定性,行业赔率和胜率已收敛至具备较高吸引力的区间。
相关报道显示,“十五五”规划蓄势待发,军工板块或将正式进入景气兑现期,商业航天可回收技术闭环形成、低轨卫星星座组网提速、国产大飞机产业化与国际化拓展、以及军贸景气上行,共同构成了未来两到三年军工行业最具确定性高成长性的核心赛道。
展望未来,在政策引导、技术突破、订单回暖与全球安全需求的多重共振下,低空经济与商业航天有望从预期驱动转向业绩与估值双击的业绩驱动阶段,成为中国高端装备制造领域穿越周期、承载国家战略的核心资产集群。
分析人士认为,随着“十五五”规划细节逐步明确,商业航天与低空经济的产业边界有望进一步拓展。对于长期投资者而言,当前或可视为关注空天产业结构性机会的一个参考时点。




