资本涌入AIGC应用层:视频、图像与3D生成最获资本青睐


 内容导读
2026年国内人工智能产业融资格局正发生深刻结构性转变,资本重心从底层大模型与算力基础设施向应用层加速迁移。
应用层融资爆发,AIGC视觉赛道领跑市场
艾媒网(iiMedia.cn)获悉,2026年上半年,国内AI产业链上亿元融资事件中,AI应用方向以33起居首,其中AIGC应用赛道表现尤为突出,共发生84起融资,总额高达596.05亿元,单笔平均融资额达7.10亿元,在AI各细分赛道中居于首位。值得注意的是,视频、图像与3D生成领域成为资本最为青睐的方向,合计占据AI应用亿元级融资事件的近四成,显示出视觉内容生成在C端用户付费和企业级服务中的巨大商业潜力。
进入下半年,大额融资持续向视觉创作领域集中:AI视频公司爱诗科技3月完成3亿美元C轮融资后,7月整体C轮规模达到29.8亿元;LiblibAI母公司演语科技6月完成近3亿美元B+轮融资,投后估值突破20亿美元;生数科技7月完成5亿美元B+轮融资;AI 3D公司VAST于9月宣布B轮及B+轮合计约30亿元融资,不到半年累计融资约50亿元;Meshy亦在7月完成近4亿美元B轮融资。这一系列数据清晰勾勒出资本对AIGC应用层,特别是视觉内容生成领域的强烈信心,也预示着AIGC正从技术演示走向规模化商业应用的关键节点。

图片来源:界面新闻
资本态度冷热交替,细分赛道分化加剧
尽管AIGC应用层整体融资规模可观,但资本情绪并非一路高歌,而是呈现出明显的阶段性波动与结构性分化。据国内C端应用出海操盘手、原点社区GTM公益社区发起人Megan透露,2026年上半年投资机构对AI应用整体保持积极态度,大量资金涌入视频生成、AI Agent、企业应用等方向。
然而夏末秋初之际,部分机构转向谨慎。一方面,具身智能等新兴硬科技赛道分流了部分资金与注意力;另一方面,部分AI应用在投入大量资金后,日活跃用户规模、市场声量及商业化能力未能达到预期,IPO与并购等退出路径开始受到更多质疑与讨论,投资人对项目造血能力的要求显著提升。
进入10月后,市场关注度有所回升,但投资人的筛选标准明显收紧,更加看重具备自研模型能力、核心技术壁垒或软硬件结合能力的企业。这种冷热不均导致资金流向高度集中:演语科技等头部视觉创作企业能斩获近3亿美元巨额融资,而AI医疗、教育、营销、安全等垂直行业的公司则多停留在数千万元至数亿元区间,AI Agent虽约占亿元级融资的两成,但单体规模与视觉赛道仍有差距。这种分化表明,资本正在从广撒网式布局转向精准狙击,只有具备明确场景落地能力和数据飞轮效应的赛道,才能持续获得弹药补给。
大厂全面入局,创业公司面临生死竞速
在当前人工智能各赛道投融资中,资本在赛道选择上呈现出极为显著的结构性分层。iiMedia Research(艾媒咨询)发布的《2026年9月全球主要行业投融资数据监测月报》显示,AI基础设施赛道以82起投资事件吸纳了高达686.86亿元的资金,单笔均值达到8.38亿元,资本密集度极高且头部效应显著。与此同时,AIGC赛道也以62起事件吸金527.85亿元。而行业应用赛道,虽然对应的融资金额仅为257.92亿元,但其投融资数量达到133起,是统计的几大方向中融资事件最多的一类,平均单笔约1.94亿元。
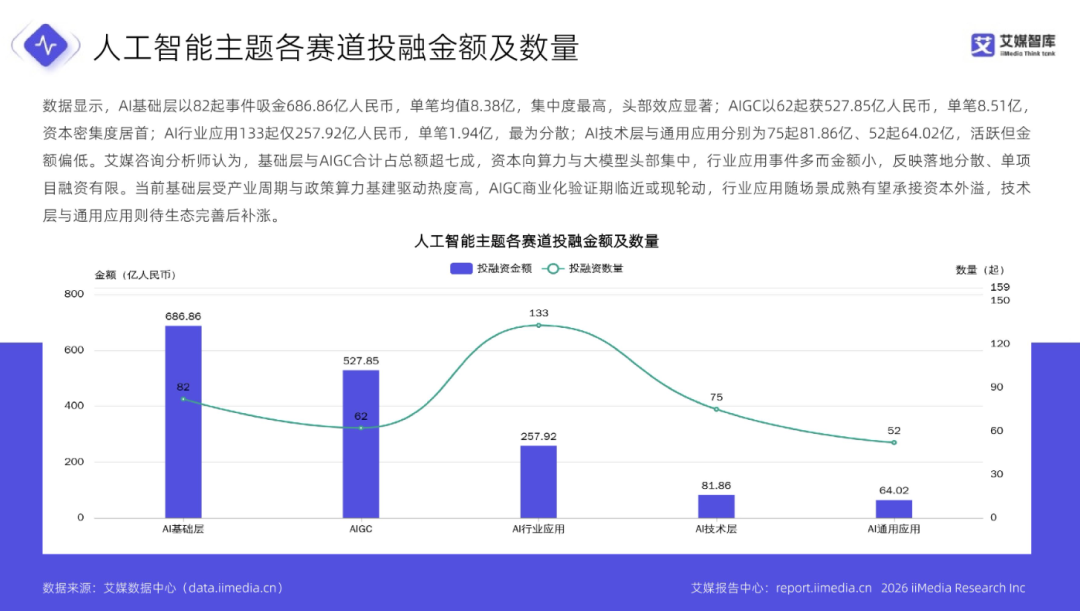
这种资金向底层技术和高壁垒赛道高度集中的趋势,正深刻影响着当前的市场竞争格局。在AIGC应用赛道融资升温的同时,字节跳动、阿里巴巴、腾讯、快手等互联网大厂的身影几乎出现在每一个热门细分领域,形成对创业生态的全方位包围。凭借雄厚的资金实力、庞大的用户基础、成熟的云生态以及天然的数据与分发优势,这些巨头通过自研大模型产品、投资并购与生态赋能等多元手段,快速抢占视频生成、智能营销、AI医疗等关键入口。大厂的全方位布局不仅抬高了赛道竞争门槛,加速了行业标准化进程,也对创业公司形成了巨大的挤压效应——在流量获取、算力成本与模型迭代速度上,初创企业往往难以与巨头正面对抗。
面对大厂夹击,创业公司的生存空间何在?从当前融资趋势看,投资人给出的答案是“深度差异化壁垒”。无论是自研底层模型带来的技术自主性、对垂直行业的深度Know-How积累,还是软硬件一体化的解决方案能力,只有在技术或场景上建立足够深的护城河,创业公司才能在大厂阴影下找到立足之地。此外,随着资本对退出路径的关注度提升,单纯依靠概念包装和流量增长已难以打动专业投资者,具备清晰商业化闭环、稳定客户留存率与可持续单位经济模型的企业,才更有可能穿越周期,获得下一阶段的入场券。
从流量竞赛到价值沉淀,AIGC商业化进入深水区
综合来看,2026年AIGC领域的融资热潮标志着人工智能产业正从基础设施层向应用层加速渗透,视觉生成赛道凭借更成熟的落地场景、更直观的用户体验和更清晰的商业变现路径,率先成为资本竞逐的焦点。然而,这并不意味着AIGC应用层已全面进入收获期。资本的阶段性谨慎与赛道间的冷热分化,恰恰反映出行业正在经历一轮理性的回归与价值的重估——市场不再为单纯的技术新鲜感支付高昂溢价,而是要求企业证明其产品在真实生产环境中的不可替代性。
未来,随着技术同质化竞争的加剧、开源模型的普及以及用户付费意愿的进一步验证,AIGC企业单纯依靠融资烧钱换增长的模式将难以为继。行业竞争的核心将逐步从“谁能生成更炫目的视频或图像”转向“谁能将生成式AI真正嵌入企业 workflow 与个人创作流,并创造可量化的经济价值”。
对于身处其中的创业者与投资者而言,2026年既是AIGC应用爆发与资本狂欢的元年,也是商业逻辑面临严峻考验的洗牌之年。在宏观环境不确定性增加的背景下,唯有回归技术本质、深耕垂直场景并建立健康财务模型,方能在这一波智能化浪潮中行稳致远,真正将AIGC从“资本的宠儿”转化为“产业的基石”。
内容导读