
锂电排产五连刷新高 储能扛起增长“半壁江山”



进入七月,中国锂电池行业的火热态势丝毫未减,排产规模再度刷新历史纪录。与以往动力电池独占鳌头的格局不同,此番增长的最大动能来自异军突起的储能领域,其产能占比已悄然逼近半数。旺盛的下游需求令储能电芯供应趋紧,头部企业产线持续满载,订单排期已延伸至未来数年。储能正从配角走向舞台中央,成为驱动本轮锂电景气浪潮的核心引擎。
排产连创新高,储能成为主引擎
进入7月,中国锂电池行业延续着史无前例的高景气度。行业调研数据显示,7月锂电排产总量约283GWh,环比增长5.6%,这已是连续第5个月刷新历史峰值。与过去由动力电池“单极驱动”不同,本轮排产跃升的最大推手来自储能领域——当月储能电芯排产占比已升至42.9%,近乎占据半壁江山。
下游需求的超预期爆发,直接传导至生产端。储能电芯市场“一芯难求”持续上演,头部电池厂商产线普遍高负荷运转,部分企业订单排期甚至已延至2027年。据权威预测,2026年储能行业产销同比增速有望突破50%,储能需求自2026年到2030年将以24%的复合年均增长率攀升,预计2030年全球储能市场需求将达到约1900GWh。
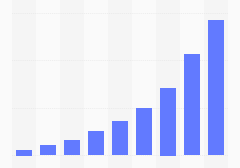
储能赛道的爆发式增长,是整个锂电池大市场高景气的缩影。iiMedia Research(艾媒咨询)发布的《2025-2029年中国锂电池行业研究报告》数据显示,2021-2024年中国锂电池规模整体呈现上升趋势,2024年已达到17500亿元,同比增长25.0%。艾媒咨询分析师认为,中国锂电产业链完整,具有一定的成本优势,随着出口需求增加及新能源汽车和储能领域的发展,为中国锂电池产业持续增长提供了一定支撑。

扩产潮与业绩井喷,“量价齐升”逻辑强化
广阔的市场空间预期,正加速转化为产业端的实际行动。需求端的持续升温,催生了一轮大规模的产业扩产潮。仅今年上半年,中国锂电池新增规划产能就超过1500GWh,其中储能电池规划产能突破500GWh,项目总投资额同比增幅超110%。头部企业动辄数十甚至上百GWh的扩产计划密集落地:欣旺达北京顺义项目拟建设年产41.32GWh产线,中创新航山东项目一次性获批三个50GWh以上项目,亿纬锂能更是在两个月内落地四项合计230GWh的储能产能扩建。
与此同时,产业链上游材料环节亦呈现出“量价齐升”的繁荣景象。六氟磷酸锂价格一度冲破16万元/吨,负极材料低中高端产品价格同步显著回升,磷酸铁锂正极材料上半年累计产量同比增长近70%。龙头企业业绩随之井喷,多氟多预计上半年净利润同比增幅高达776.68%至990.98%,其储能电池业务订单同比增长800%。这些数据都印证了行业景气的真实底色。
技术多点突破,国产创新迈向底层迭代
产业体量的扩张并非孤立而行,底层技术的密集突破为高景气注入了更持久的动力。7月以来,南京大学周豪慎教授团队在《自然》发表研究成果,通过新型电解液攻克锂金属电池界面兼容性难题,为高能量密度电池实用化打开新路。

此前,中国科学院团队研发出能量密度达到主流电动车电池两倍以上的固态锂金属电池,清华大学团队则借助量子化学大幅提升锂硫电池性能。产业链企业同样加快了研发转化节奏,赣锋锂电、戴普森等多家企业集中披露专利进展,覆盖制造效率、早期性能识别、循环性能等核心环节。正如业内人士所言,当前锂电产业创新从单点工艺改良升级为电解液、正负极材料、固态电池等全链条底层技术迭代,持续补齐高端化短板,为更长周期的竞争积蓄势能。
全球格局重塑,景气周期有望延续
在海外,曾经踌躇满志的欧洲电池业“本土制造”战略遭遇挫败后,越来越多的欧美企业选择转向中国等亚洲成熟产业链寻求代工合作,这正是中国锂电制造优势的写照。展望下半年,储能高景气态势有望延续,动力电池需求稳步修复,二者将共同支撑电池行业整体需求持续上行。
业界普遍认为,随着技术路径逐步清晰与商业化预期增强,全球电池产业投资规模与节奏有望迈入新一轮上行通道,而中国企业凭借全产业链优势与持续创新能力,将继续在这场全球能源转型中扮演关键角色。




